AI 新知趨勢 / 資料更新至 2026 年 11 月
2026 年 11 月 6 日,美國科技媒體《The Information》引述兩名知情人士報導:台積電應最大客戶輝達(NVIDIA)的要求,已開始研擬生產 3D DRAM 的計畫。消息一出,「台積電要做記憶體了嗎」立刻成為 AI 概念股與半導體圈的熱門話題;台積電的回應則是不評論市場傳聞,並重申核心業務是專業晶圓代工。
這篇文章先用圖解說清楚 3D DRAM 是什麼、和大家常聽到的 HBM 差在哪裡,再客觀整理三大記憶體廠的技術路線、台積電過去做 DRAM 的經驗,以及這個傳聞在技術、專利與產業關係上的可行性。最後提供一套看懂 AI 投資新聞的方法,幫助你判斷這類消息該怎麼解讀。
30 秒看重點
1+1
一個 DRAM 單元=1 個電晶體+1 個電容;3D DRAM 是把這些單元一層層往上疊
88%
三星、SK 海力士、美光 2026 年第三季合計的 DRAM 營收市占
2004 年
台積電轉投資的世界先進全面停產 DRAM,距今已超過 20 年
季增 10–15%
TrendForce 預估 2026 年第四季一般型 DRAM 合約價漲幅
未定案
報導指出台積電尚未訂出量產時程,台積電本身也不評論
資料:The Information、Counterpoint Research、TrendForce、維基百科,詳見文末資料來源。
013D DRAM 是什麼:把記憶體從平房蓋成大樓
DRAM(動態隨機存取記憶體)就是電腦、手機和 AI 伺服器裡的「工作記憶體」,處理器正在用的資料都暫放在這裡。它的基本單位非常單純:一個電晶體當開關,一個電容當存電荷的小水桶,有電代表 1、沒電代表 0。因為電容會慢慢漏電,DRAM 必須每隔幾十毫秒重新充電一次(業界標準是 64 毫秒),這也是「動態」兩個字的由來。
過去幾十年,DRAM 增加容量的方法是把每一格越做越小、在同一片晶片表面塞進更多格子。美光總裁德博爾(Scott DeBoer)在 2026 年國際半導體展提過一個畫面:在一根頭髮直徑的範圍內,最先進的 DRAM 已經可以放進 1,500 個以上的電容。問題是,電容要存得住電荷,就必須又高又細,越縮越難。
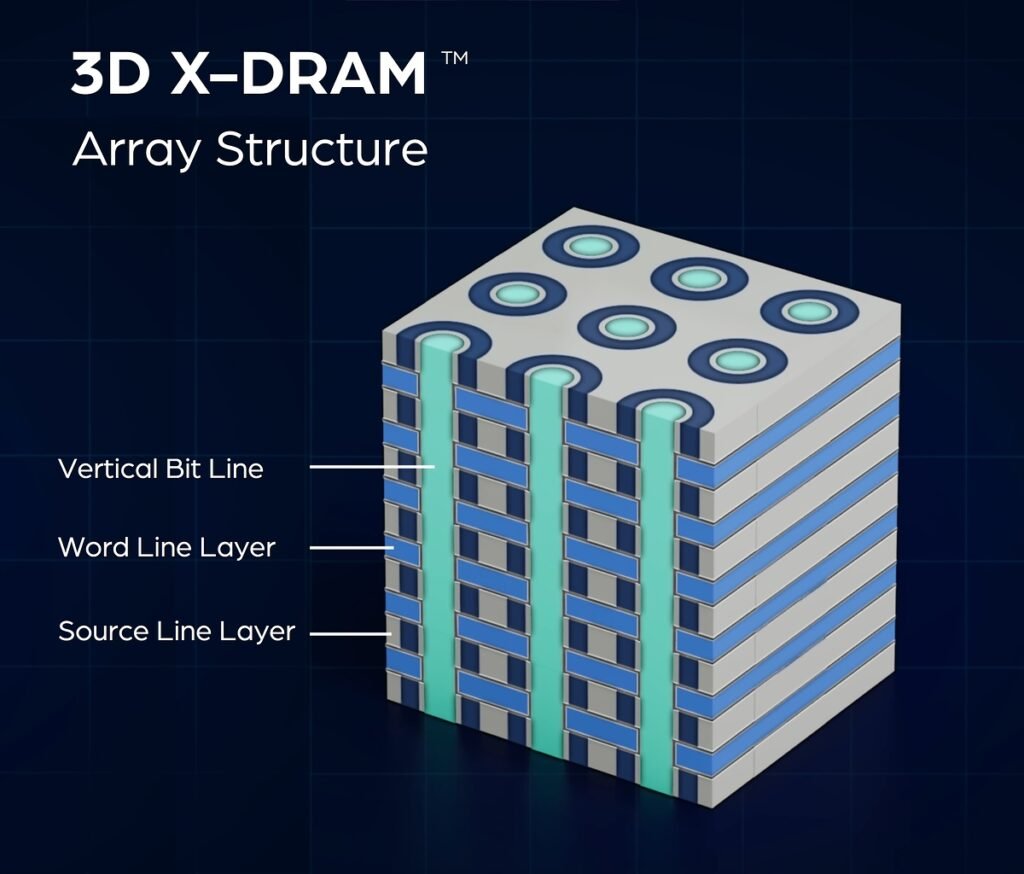
3D DRAM 的想法和 3D NAND 快閃記憶體一樣:既然平面放不下,就往上蓋樓層。3D NAND 已經量產到 300 層以上,但 DRAM 的電容結構比 NAND 複雜得多,所以 3D DRAM 至今還沒有商業量產。
4F² 是什麼
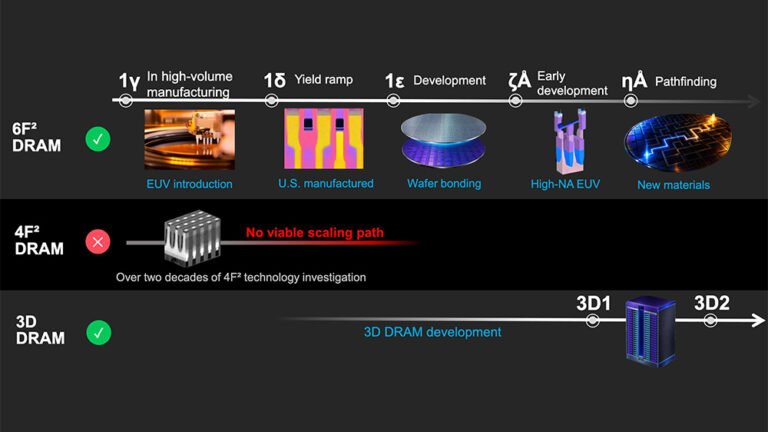
新聞常出現的 6F²、4F² 是在描述 DRAM 單元的排列方式。傳統 DRAM 是 6F²,改成 4F² 理論上可以讓單元面積縮小約 33%,做法是把電晶體從「平躺」改成「直立」。三星稱為垂直通道電晶體(VCT),SK 海力士稱為垂直閘極(VG)。它常被視為通往真正 3D DRAM 之前的中繼站。
023D DRAM 不等於 HBM:一個疊晶片、一個疊單元
AI 伺服器最搶手的記憶體是 HBM(高頻寬記憶體),它也是「疊起來」的,所以常被和 3D DRAM 混為一談。兩者其實是不同層次的技術:HBM 是把一顆顆已經做好的 DRAM 晶片疊在一起,用矽通孔(TSV)串連,最底下墊一顆負責和 GPU 溝通的基底晶粒;3D DRAM 則是在同一顆晶片的製程裡,直接把記憶體單元一層層蓋上去。
| 類型(堆疊方式) | 目前狀態 | 台積電的角色 |
|---|---|---|
| 傳統 2D DRAM 單元平鋪在晶片表面 | 大量生產 | 沒有參與製造 |
| HBM 多顆 DRAM 晶片疊在一起 | 大量生產,AI 加速器主力 | 代工部分基底晶粒、CoWoS 封裝 |
| 3D DRAM 同一顆晶片內垂直堆疊單元 | 研發中,尚未商業量產 | 傳出研擬中 |
整理:TempEDU,依 2026 年 11 月公開資訊。
台積電其實早就站在 HBM 供應鏈裡。根據科技新報報導,SK 海力士 2026 年供應給輝達的 HBM4,負責運算處理的邏輯晶片採用台積電 12 奈米製程;2026 年 10 月也傳出輝達要求三大記憶體廠,把客製化 HBM 的基底層交給台積電 3 奈米生產。換句話說,台積電已經在做記憶體旁邊的「邏輯層」,傳聞的新意在於它可能往「存資料的那一層」走。
03三大廠都在研發 3D DRAM,但押的路線不一樣
3D DRAM 不是台積電才想到的題目,三大記憶體廠和中國的長鑫存儲(CXMT)都在布局,只是對中間要不要先走 4F² 看法分歧。
2023 年 5 月|NEO Semiconductor
發表 3D X-DRAM 架構
主打沿用 3D NAND 既有設備與製程來做 3D DRAM。
2024 年 6 月|SK 海力士
5 層 3D DRAM 試產良率 56.1%
在 VLSI 研討會發表,並指出要堆到 32~192 層才有實用價值。
2026 年 2 月|三星
發表結合 VCT 與晶圓混合鍵合的 16Gb 晶片
外界整理的路線圖是 2028 年量產,但三星未公開承諾時程。
2026 年 4~5 月|NEO Semiconductor
3D X-DRAM 概念驗證晶片過關
與陽明交大、國研院台灣半導體研究中心合作,宏碁創辦人施振榮領投。
2026 年 10 月|美光
放棄 4F²,主攻 6F² 微縮與 3D DRAM
研究 4F² 超過 20 年後,判斷成本與複雜度不划算。
2026 年底|長鑫存儲
計畫推出 4F² 伺服器記憶體
成為第一家公布具體 4F² 量產路徑的記憶體廠。
決定 DRAM 密度的是電容的間距與尺寸,不是 6F² 還是 4F²。
——美光總裁德博爾,2026 年 10 月技術說明會(TempEDU 翻譯)
看懂這個分歧
三星、SK 海力士想先用 4F² 把平面再縮一次,再走向 3D;美光認為 4F² 的效益被高估,寧可延長現有架構、直接押 3D DRAM。這代表連三大廠自己都還在摸索,3D DRAM 的量產時間點仍不確定。
04台積電為什麼被點名:傳聞內容與 20 年前的 DRAM 往事
報導說了什麼、沒說什麼
需求來自輝達
AI 帶動記憶體缺貨、價格上漲,輝達希望多一個供應來源。
由先進封裝主管評估
主導評估的是負責先進封裝、曾任職美光的台積電副總徐國晉。
兩種建廠方式
新建工廠,或收購既有廠房改建成記憶體產線。
沒有時程與金額
尚未決定是否投產,也沒有投資規模與量產時間。
市場會這麼在意,是因為記憶體已經成為 AI 伺服器的瓶頸。研究機構 Counterpoint 統計,2026 年第三季全球 DRAM 營收逼近 2,000 億美元、年增 369%;IDC 則預估 2026 年 DRAM 市場規模約 5,000 億美元,2027 年可望逼近 1 兆美元。美光也表示,AI 帶動的記憶體短缺可能延續到 2028 年。
台積電做過 DRAM 嗎?做過,而且退出了
1994 年 12 月
世界先進成立
承接工研院次微米計畫的 DRAM 技術,由台積電率領 13 家公司集資得標,行政院開發基金也是主要股東。
1990 年代後期
DRAM 是主力產品
但 DRAM 報價劇烈起伏,公司長期在虧損邊緣。
2000 年
宣布轉型晶圓代工
從 DRAM 製造商轉為專業代工。
2004 年 2 月
全面停產 DRAM
此後專注特殊製程代工至今。
所以這段歷史的教訓不是「做不到」,而是「做得出來,但賺不到錢」。DRAM 的單元結構不複雜,難的是在景氣循環中長期維持成本競爭力。
韓媒整理的線索
韓國媒體指出,台積電 2020 年曾在美國申請高密度 3D DRAM 單元與電容結構的專利,2025 年也公開垂直式 DRAM 結構專利;台積電 2025 年年報則提到,邏輯晶片與記憶體晶圓直接接合的「晶圓對晶圓」技術,在 55 奈米的單層記憶體堆疊已穩定量產。不過,有專利和堆疊技術,不等於具備 3D DRAM 量產能力。
05可行性分析:三條路,各有代價
三大廠掌握多少 DRAM 市場?
2026 年第三季全球 DRAM 營收市占(長條以 40% 為滿格)
三星
SK 海力士
美光
長鑫存儲(CXMT)
其他
資料:Counterpoint Research Global Memory Tracker,2026 年第三季。「其他」為 TempEDU 依合計推算。
三家合計約 88%,加上核心專利多在它們手上,新進者很難單靠蓋工廠就分到一杯羹。以下是外界討論中,台積電可能走的三條路:
| 路線(做法) | 優勢 | 風險與門檻 |
|---|---|---|
| A. 自建或收購改建 台積電自己生產 3D DRAM | 製程與良率管理是強項,可直接回應輝達需求 | 專利多在三大廠手上、DRAM 人才要重建、量產時間長 |
| B. 與台灣記憶體廠合作 現有晶片+3D 封裝堆疊 | 時間最快,價格上可能和三大廠競爭 | 技術上難以領先,仍受記憶體景氣影響 |
| C. 只做邏輯底層與鍵合 記憶體陣列仍由記憶體廠做 | 延續現有基底晶粒與 SoIC 優勢,不和夥伴正面衝突 | 對紓解記憶體產能的幫助有限 |
整理:TempEDU,綜合 The Information、經濟日報、民報、科技新報等報導,詳見文末資料來源。
路線 B 並非空想。經濟日報曾報導,南亞科的低功耗 DRAM 透過台積電協助,打入輝達 Vera Rubin 平台供應鏈(南亞科表示不評論客戶)。路線 C 則是不少業界人士的看法:就算未來走到邏輯晶片直接鍵合 DRAM 單元,存資料的記憶體陣列仍是記憶體廠的本業,台積電負責的會是最底層的控制邏輯,或它擅長的混合鍵合封裝。
若台積電自行跨足 DRAM,等於與現有重要夥伴產生直接競爭。
——華邦電董事長焦佑鈞,強調為個人觀察(科技新報,2026 年 11 月)
看數據,先看定義
「台積電做 3D DRAM」可能指三種完全不同的事:自己生產記憶體陣列、幫記憶體廠做邏輯底層、或負責把兩者堆疊在一起的封裝。看到新聞時先問「做的是哪一層」,結論會差很多。
但,這仍然只是傳聞
把技術與產業脈絡攤開後,也要看見這則消息的限制:
單一來源
目前只有《The Information》引述匿名知情人士,其他媒體多為轉述,台積電與輝達都沒有證實。
技術尚未成熟
連三大廠都還沒量產 3D DRAM,台積電即使投入,也要先克服製程、良率與產能。
景氣循環
記憶體價格漲跌劇烈,投入製造會讓台積電的獲利更受記憶體週期影響,世界先進的經驗就是前例。
夥伴關係
三星、SK 海力士、美光同時是台積電先進封裝的合作夥伴,跨足製造可能打亂既有的競合平衡。
比較合理的解讀是:輝達透過這類消息增加和記憶體廠談判的籌碼,而台積電持續深化它已經在做的記憶體邏輯層與先進封裝。真正會不會蓋 DRAM 產線,要看後續是否出現具體的投資、人才與設備動作。
AI 投資新手:遇到這類傳聞,先做這三件事
「3D DRAM」「AI 記憶體」這類關鍵字很容易帶動相關概念股波動。與其追著標題買賣,不如先練習把新聞拆開來看:
查來源
是原始報導、公司公告,還是轉述的轉述?匿名消息和官方說法要分開看。
看時程
有沒有投資金額、量產年份、設備採購?沒有時程的計畫,離營收還很遠。
找受影響者
列出供應鏈上誰可能受惠、誰可能受壓,再查它們的營收結構與財報。
要記得
本文是產業與技術科普,不構成任何投資建議。記憶體類股(例如國內的南亞科、華邦電、力積電)長期受報價循環影響,波動通常比一般科技股大,任何投資決定請自行查證並評估風險。
學生
把 DRAM、HBM、3D DRAM 的差別畫成一張圖,這是理解 AI 硬體最好的起點。
上班族
試著用 AI 工具整理一則科技新聞的原始出處、時程與利害關係人,再自己判斷可信度。
投資新手
先讀懂產業結構,再看股價;把「傳聞」和「公告」分開記錄,追蹤後續發展。
本文重點
- 3D DRAM 是在同一顆晶片裡把記憶體單元垂直堆疊,和把多顆晶片疊起來的 HBM 不同。
- 三星、SK 海力士、美光都在研發 3D DRAM,但對要不要先走 4F² 看法分歧,量產時間仍不確定。
- 台積電透過世界先進做過 DRAM,2004 年全面退出;這次傳聞來自單一媒體,台積電不評論。
- 可行路線包括自建、與台灣記憶體廠合作、只做邏輯底層與鍵合,其中第三種與台積電現有業務最接近。
- 面對 AI 投資傳聞,先查來源、看時程、找受影響者,再做判斷。
想一想
如果你是台積電的決策者,面對最大客戶的要求和多年合作的記憶體夥伴,你會選哪一條路?你需要先看到哪些數據,才敢做這個決定?
資料來源
- The Information 報導轉述(2026/11/06)。TSMC Weighs 3D DRAM for Nvidia as AI Memory Shortage Bites
- NOWnews(2026/11)。傳輝達提出需求!台積電評估布局 3D DRAM
- 科技新報(2026/11/07)。台積電回應不評論市場傳聞,專注晶圓代工
- 科技新報(2026/11/07)。華邦電董事長焦佑鈞:台積電投入 3D DRAM 可能性不高
- 民報(2026/11)。輝達傳找台積電操刀 3D DRAM,韓媒曝兩大技術專利
- 動區動趨(2026/11)。業界看法:台積電做的是記憶體下方的邏輯層
- Counterpoint Research(2026/11/06)。DRAM 超級週期:季營收逼近 2,000 億美元
- Sammy Fans(2026/11/05)。Q3 2026 DRAM 市占:三星 38%、SK 海力士 29%、美光 21%、長鑫 9%
- 科技新報(2026/09/30)。TrendForce:4Q26 一般型 DRAM 合約價季增 10–15%
- 科技新報(2026/07/08)。IDC:DRAM 市場 2026 年約 5,000 億美元
- TrendForce News(2026/10/22)。Micron Rules Out 4F² DRAM Scaling, Backs 6F² and 3D DRAM
- Bits&Chips(2026/10)。Micron rules out 4F² DRAM in favor of continued scaling and 3D transition
- Bits&Chips(2026/10)。Samsung and SK Hynix hold on to 4F² as stepping stone to 3D DRAM
- TweakTown(2024/06)。SK hynix hitting 56% yields on its new 3D DRAM
- EE Times Asia(2026)。NEO Semiconductor Successfully Demos 3D X-DRAM PoC
- INSIDE(2026/09)。美光總裁德博爾拆解記憶體的算力與散熱極限
- 科技新報(2026/03/20)。SK 海力士 HBM4 邏輯晶片採台積電 12 奈米
- 經濟日報(聯合新聞網)。南亞科打入輝達記憶體供應鏈
- 中國時報(2025/10/20)。次微米計畫與世界先進的誕生(摘自《十里天下》)
- Wikipedia。Vanguard International Semiconductor Corporation
圖 1、圖 3 為 TempEDU 依公開資料繪製的示意圖;圖 2、圖 4 為企業公開圖片,版權屬原公司所有;封面插圖為 AI 生成。
Edit with Tr.Bug
Follow me on:LinkedIn | 探教育TempEDU
